Споживче кредитування давно стало частиною роздрібної економіки: швидкі позики фінансують купівлю техніки, одягу й товарів для дому — і напряму впливають на обороти торговельних мереж. За останні два роки ринок мікрокредитування в Україні пережив наймасштабнішу реформу за свою історію. Розбираємо, що змінилося і які тренди визначатимуть сегмент у 2026 році.
Регуляторний злам: 1% на добу
Наприкінці 2023 року Верховна Рада ухвалила закон про вдосконалення державного регулювання ринків фінансових послуг, який уперше встановив граничну вартість мікрокредитів. Обмеження запроваджувалося поетапно, а з кінця вересня 2024 року діє фінальна межа — не більше 1% на добу, тобто максимум 365% річних. Для ринку, де ефективні ставки раніше сягали кількох тисяч відсотків річних, це фундаментальна зміна бізнес-моделі.
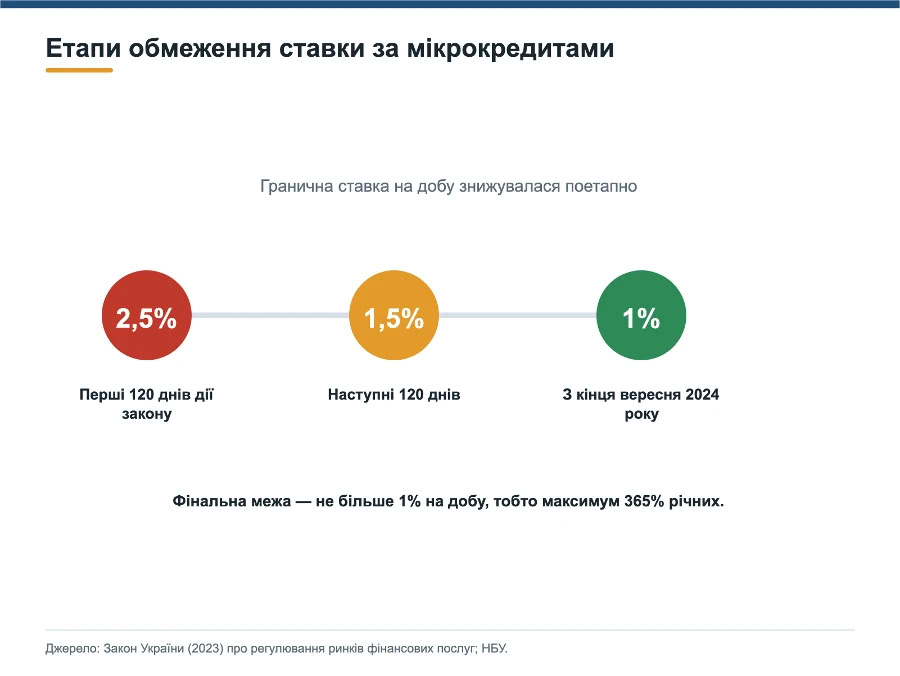
Етапи обмеження денної ставки за мікрокредитами: 2,5% → 1,5% → 1% (максимум 365% річних).
Паралельно закон обмежив штрафні санкції та приховані комісії, а Національний банк посилив вимоги до оцінки кредитоспроможності позичальників і розкриття повної вартості кредиту.
Наслідки: очищення і консолідація
Частина компаній, чия модель трималася на надвисоких ставках, залишила ринок. Ті, що працюють далі, перебудували економіку продукту: заробіток змістився від разових «дорогих» позик до довгострокових відносин із клієнтом — повторних кредитів, програм лояльності, зниження ставки за хорошу платіжну дисципліну.
Для споживача це означає передбачуванішу вартість позики, для галузі — зростання ваги ліцензії та репутації. Статус кредитора можна перевірити в Державному реєстрі фінансових установ на сайті НБУ, а скарги споживачів розглядає профільний підрозділ регулятора.
Цифровізація: кредит за хвилини
Другий великий тренд — повністю дистанційний процес. Верифікація через БанкID НБУ, автоматичний скоринг і зарахування коштів на картку зробили оформлення позики справою кількох хвилин зі смартфона. Ліцензовані онлайн-сервіси, як-от CreditKasa, будують увесь цикл у цифровому форматі — від подання заявки до погашення, без відділень і паперових документів. Для рітейлу це означає, що бар’єр між «хочу купити» і «маю кошти» продовжує знижуватися.
Відповідальне кредитування як стандарт
Реформа зафіксувала й зміну філософії ринку: обов’язкова оцінка кредитоспроможності, заборона нав’язування додаткових послуг, прозоре розкриття умов. Регулятор послідовно рухає сегмент від моделі «швидкі гроші за будь-яку ціну» до цивілізованого споживчого кредитування — з якою, зрештою, ринок стає стійкішим і для самих компаній.
Порада споживачу при цьому незмінна: позика має відповідати доходу, а прострочення навіть за «дешевим» кредитом псує кредитну історію і доступ до фінансування в майбутньому.
Що далі
У 2026 році конкуренція в сегменті зміщується з ціни — вона обмежена законом — у площину сервісу: швидкість рішення, зручність застосунків, гнучкість продовження, умови для повторних клієнтів. Ітиметься й про глибшу інтеграцію з рітейлом: розстрочка та оплата частинами вже стали стандартом чекаута великих мереж, і регульований сегмент мікрокредитування конкуруватиме за це саме «місце в кошику».
Для роздрібної торгівлі здоровий, регульований ринок споживчого кредитування — це передусім стабільніший платоспроможний попит. А отже, реформа, що зробила позики прозорішими, працює не лише на позичальників, а й на весь споживчий сектор.
Джерела:
- Національний банк України — Державний реєстр фінансових установ; захист прав споживачів фінансових послуг;
- Закон України «Про внесення змін до деяких законів України щодо вдосконалення державного регулювання ринків фінансових послуг» (2023).
Матеріал має інформаційний характер і не є фінансовою консультацією.